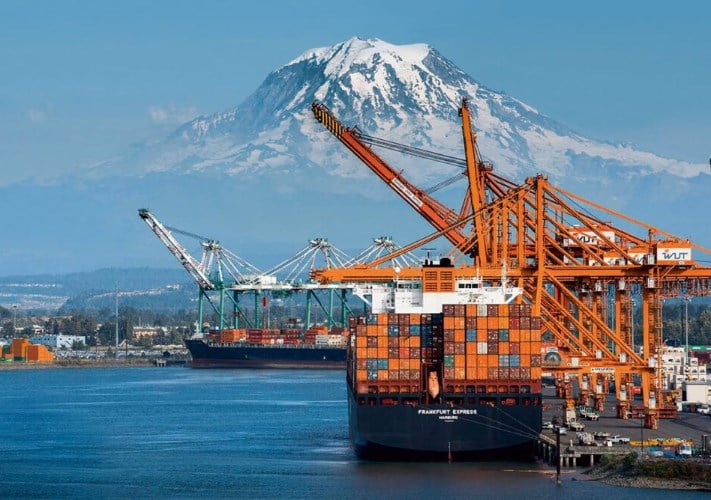
كشفت بيانات صادرة عن شركة لويدز المتخصصة في تصنيفات النقل البحري أن حجم الطلبات العالمية على سفن الحاويات الجديدة اقترب من 15 مليون حاوية مكافئة، محذرةً من أن التوسع المتسارع في هذه السفن قد يُفضي إلى نمو العرض بوتيرة تفوق الطلب، ولا سيما اعتبارًا من عام 2027.
وأوضح تقرير الشركة أن شركات الشحن عززت طلباتها على السفن متوسطة الحجم خلال العام الجاري، غير أن النصيب الأكبر من السعة المتعاقد عليها يتركز في سفن تتجاوز سعتها 10,000 حاوية مكافئة.
واستنادًا إلى قائمة شركة ألفالاينر لأبحاث الشحن لأكبر 100 شركة شحن، وحتى 22 سبتمبر، تدير أكبر عشر شركات شحن مجتمعةً نحو 29.34 مليون حاوية مكافئة (TEU)، مع طلبات مؤكدة تبلغ 10.85 مليون حاوية مكافئة، أي ما يعادل 37% من طاقتها التشغيلية الراهنة.
وتتصدر شركة MSC قائمة الشركتين في كلا المؤشرين، إذ تشغّل 7.44 مليون حاوية نمطية ولديها طلبات مؤكدة تبلغ 2.91 مليون حاوية نمطية، تليها شركة ميرسك بـ 4.74 مليون حاوية نمطية قيد التشغيل و1.69 مليون حاوية نمطية قيد الطلب، ثم شركة CMA CGM بـ 4.41 مليون حاوية نمطية قيد التشغيل و1.73 مليون حاوية نمطية قيد الطلب، وأخيرًا شركة كوسكو بـ 3.65 مليون حاوية نمطية قيد التشغيل و1.91 مليون حاوية نمطية قيد الطلب.
ومن بين خطوط الشحن الأربعة هذه، تحوز كوسكو على أعلى نسبة طلبات مقارنةً بأسطولها المُشغّل بواقع 52.4%، فيما تبلغ النسبة لدى شركة إيفرجرين 42.9%، ولدى CMA CGM 39.3%، ولدى MSC 39.1%، ولدى ميرسك 35.6%، أما بقية أعضاء المجموعة فتتراوح نسبهم بين 20.5% لهاباج-لويد و33.3% ليانغ مينغ.
وتجدر الإشارة إلى أن هذه الأرقام تقارن السعة التشغيلية الاسمية بالطلبات المؤكدة، غير أنها لا تعكس النمو الصافي الذي سيشهده كل أسطول، إذ قد تُخرج السفن المستأجرة من الخدمة أو تُباع أو تُضاف خلال فترة التسليم.
ولم يقتصر هذا التوسع على أكبر خطوط الشحن فحسب، فقد رصد لارس جنسن، محلل صناعة النقل البحري، استنادًا إلى تصنيفات ألفالاينر، أن طلبات شركات RCL وZhonggu Logistics وKawa Shipping وHai An Transport وOVP Shipping تتجاوز الطاقة التشغيلية الحالية لكل منها.
وفي المقابل، أشار إلى أن 46 شركة من أكبر 100 شركة شحن عالميًا لا تملك أي سفن قيد الطلب، محذرًا في الوقت ذاته من أن غياب طلبات الشراء لا يعني بالضرورة عدم وجود خطط لتعديل الأساطيل، إذ يلجأ بعضها إلى شراء سفن مستعملة أو استئجارها.
وتُرجِع قائمة لويدز دوافع توسيع الطاقة الاستيعابية إلى تجديد أساطيل النقل الإقليمية المتقادمة، وضرورة ضمان الطاقة الاستيعابية، وتعزيز الشبكات التي تجمع بين السفن الكبيرة وخدمات النقل البحري التكميلي.
وذكر تقرير لويدز أن سفن الحاويات الكبيرة على الخطوط ذات الأحجام الضخمة تتيح توزيع تكاليف الوقود والطاقم ورأس المال على عدد أكبر من الحاويات المنقولة، مشيرًا إلى أن السعي لتحقيق وفورات الحجم لا يزال عاملًا محوريًا في قرارات الاستثمار لدى خطوط الشحن الرئيسية.
وتقدم شركة ميرسك مثالًا على التجديد المستمر لأسطولها، إذ أكدت طلبية لشراء 26 سفينة سعة كل منها 18,600 حاوية نمطية (TEU)، بإجمالي سعة اسمية تبلغ 483,600 حاوية نمطية، ومن المقرر تسليمها في عامي 2029 و2030.
وستُجهز هذه السفن بمحركات ثنائية الوقود قادرة على استخدام الغاز الطبيعي المسال، وفي معرض شرحها لطلبية سابقة لسفن من الحجم ذاته، شددت أندا كريستيسكو، رئيسة قسم التأجير وبناء السفن الجديدة في ميرسك، على مرونة هذه السفن قائلةً: "هذا يمنحنا خيارات نشر متعددة عبر شبكتنا الحالية والمستقبلية".
ومن الجدير بالذكر أن شركة الشحن قدمت البرنامج المؤكد على أنه تجديد للأسطول، لذا لا ينبغي تفسير السعة المتعاقد عليها بالكامل على أنها زيادة صافية في العرض.
وتوقعت شركة زينيتا لأبحاث الشحن في تقريرها نموًا في أسطول السفن بنسبة 3.6% بحلول عام 2026، مقابل نمو الطلب بنسبة 3%، محذرةً من أن حجم الطلبات سيزيد الضغط على السوق خلال الأعوام 2026 و2027 و2028، مما يمنح مالكي البضائع قدرة على التفاوض على عقود أكثر تنافسية.
ونُشرت هذه التوقعات قبل نهاية عام 2025، لذا ينبغي اعتبار أسعارها بمثابة سيناريو أساسي وليس نتائج متوقعة بحلول سبتمبر 2026.
ومع ذلك، لا يعكس توافر المساحة اليوم بالضرورة السيناريو الموصوف، إذ يرى جون مونرو، محلل قطاع النقل البحري والموانئ والخدمات اللوجستية، أنه على الرغم من إضافة سعة جديدة، يواجه المستوردون حصصًا محدودة وأسعارًا مرتفعة على خط المحيط الهادئ.
ويؤكد قائلًا: "لا تعني زيادة سعة السفن بالضرورة انخفاض الأسعار أو زيادة المساحة المتاحة للمستورد"، وعزا المحلل جزءًا من هذا الوضع إلى الازدحام في محطات مثل شنغهاي ونينغبو، متسائلًا عن سبب قيام بعض خطوط الشحن بتقليص المساحة المخصصة للبضائع المتعاقد عليها بهدف عرضها على الشحنات ذات أسعار الشحن الشاملة الأعلى.
وبالتالي، فإن التهديد الذي يواجه القطاع يعتمد على وتيرة عمليات التسليم ونمو الشحنات بقدر اعتماده على الطاقة الاستيعابية التي تستوعبها الطرق الأطول والازدحام. وإذا تجاوز العرض المتاح الطلب باستمرار، تتوقع شركة زينيتا ضغطًا أكبر على الأسعار ومنافسة أشدّ لملء السفن، وقد تؤدي القيود التشغيلية الحالية إلى تأجيل هذا التأثير على بعض الطرق.
ويكتسب هذا التطور أهمية بالغة لقطاع النقل البري في مصر، إذ يرتبط حجم حركة الشاحنات بين الموانئ والمستودعات والمراكز اللوجستية ارتباطًا مباشرًا بوتيرة تفريغ سفن الحاويات وتداولها، ما يعني أن أي تغيير في ديناميكيات الطاقة الاستيعابية العالمية قد ينعكس على جداول التشغيل وأحجام الشحنات الواردة والصادرة عبر الموانئ المصرية.