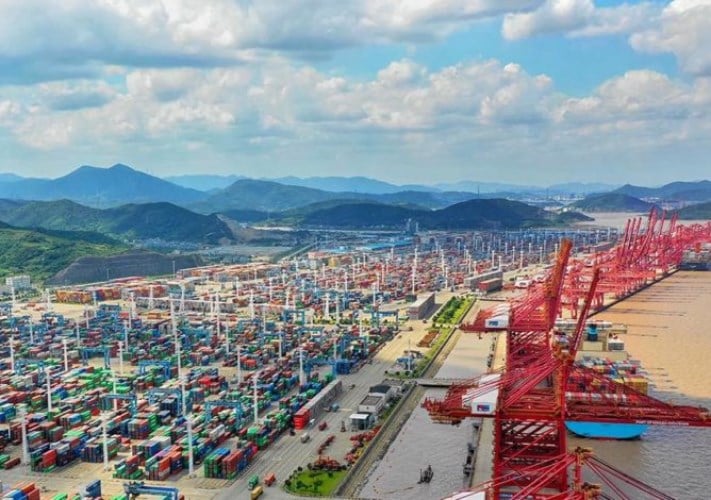
لم تعد أزمة تكدس الحاويات في الموانئ الآسيوية تبدو كظاهرة موسمية عابرة، بل باتت أقرب إلى اختلال هيكلي في سلاسل التوريد قد يمتد أثره حتى عام 2027، في وقت وصلت فيه أسعار الشحن الإقليمية إلى مستويات غير مسبوقة.
وتشير تقديرات شركة «سي إنتليجنس» المتخصصة في أبحاث الشحن إلى أن نحو 8.5% من أسطول سفن الحاويات العالمي واقع حاليًا تحت وطأة التأخير، بما يعادل قرابة 3 ملايين حاوية نمطية (TEU) من الطاقة الاستيعابية، وهو ما يعني عمليًا استبعاد أسطول يتجاوز حجمه الإجمالي أساطيل جميع شركات النقل العالمية باستثناء أربع شركات فقط.
ويذهب تقرير الشركة الدنماركية إلى أبعد من ذلك، إذ يرى أن القراءة التاريخية لمثل هذه الأزمات تُرجّح أن الحل سيستغرق شهورًا طويلة وليس أسابيع قليلة.
وبناءً على وتيرة التعافي التي رُصدت عقب جائحة كورونا وأزمة البحر الأحمر في مرحلتها الأولى، تقدّر «سي إنتليجنس» أن العودة إلى مستويات الازدحام المنخفضة المسجلة في يونيو 2025 قد تستغرق ما بين 7 و10 أشهر، بينما قد تحتاج العودة إلى الظروف السائدة في نهاية العام الماضي إلى ما بين 6 و8 أشهر.
وهذا المعطى يجعل السيناريو الأرجح أن الازدحام الآسيوي لن يُحل إلا بشكل جزئي قبل ذروة الشحن المرتبطة بعيد رأس السنة الصينية، المقرر في 6 فبراير 2027.
وقد بدأت تداعيات الاختناق تظهر بوضوح في أسعار الشحن داخل القارة الآسيوية، حيث قفز مؤشر «درووري» للحاويات إلى مستويات قياسية، وسجلت بعض الصفقات أرقامًا غير مسبوقة تاريخيًا.
وأظهر أحدث تقييم ارتفاعًا بنسبة 22% في سعر حاوية 40 قدمًا على خط شانغهاي – لايم تشابانغ ليبلغ 1609 دولارات، وزيادة بنسبة 12% بين شانغهاي وجاكرتا ليصل إلى 2300 دولار، وذلك بفعل تزامن الطلب خلال الأسبوع الذهبي مع محدودية الطاقة الاستيعابية الفعلية.
وتقف الأعاصير المتكررة في صدارة مسببات هذه الأزمة. فقد أفادت شركة «Freightos» بأن الازدحام في موانئ الشرق الأقصى تفاقم مع امتداد التأخيرات إلى مراكز الشحن العابر، فيما تعمل شركات الشحن التي تتجنب الموانئ الأكثر تضررًا على نقل الضغط إلى نقاط أخرى من الشبكة. وحذّر تقييمها الصادر في منتصف سبتمبر من أن تراكم الشحنات قد يستمر إلى ما بعد انتهاء الأسبوع الذهبي وحتى أكتوبر.
ويتجلى هذا الخلل أيضًا في الطاقة الاستيعابية المجدولة، إذ قدّرت شركة «Sea-Intelligence» حجم الشحن بين آسيا وشمال أوروبا خلال الأسبوع الذهبي الصيني بنحو 1.5 مليون حاوية مكافئة على مدى 4 أسابيع، بزيادة 27% على أساس سنوي و60% عن متوسطات ما قبل الجائحة، وهي أرقام تضخمت جزئيًا بسبب تكدس السفن جراء الازدحام لا بسبب زيادات مقصودة في الطاقة الاستيعابية.
وعلى المنوال ذاته، ترى «HSBC» أن الازدحام سيمدد قيود الطاقة الاستيعابية الفعلية طوال الأسبوع الذهبي، حتى مع بدء انتقال التأخيرات إلى مناطق أخرى صوب جنوب شرق آسيا وشبه القارة الهندية.
وفي الوقت نفسه، لا تزال أسعار شركة «Xeneta» الاستشارية للشحن بين آسيا والولايات المتحدة قريبة من المستويات القياسية المسجلة خلال الجائحة، إذ قال كبير محلليها بيتر ساند في تقرير الشركة اليومي إن شركات الشحن التي تتقدم بمناقصات عام 2027 لا يمكنها التعامل مع الاضطرابات الراهنة على أنها أمر زائل سريعًا.
وتؤكد أسواق تأجير السفن التشخيص ذاته، فقد بلغ مؤشر «BOXi» التابع لشركة «Braemar» لمراقبة أسعار النوالين أعلى مستوى له في 52 أسبوعًا عند 315.59، واصفًا السوق بأنه يعاني «نقصًا حادًا في العرض» مع انعدام شبه تام لتوافر السفن من فئتي ما بعد باناماكس وباناماكس.
وفي المحصلة، فإن ضخامة دفتر الطلبات تخفي حاليًا سفنًا راسية خارج الموانئ بدلًا من أن تكون مشغولة بنقل الحاويات، ما يعمّق الفجوة بين المعروض الفعلي والطلب المتنامي.
ويحمل هذا المشهد دلالات مهمة لقطاع النقل البري في مصر، إذ إن استمرار اختناقات الشحن البحري العالمي وانعكاساته على مواعيد وصول الحاويات وأسعار الشحن قد يفرض ضغوطًا متزايدة على سلاسل الإمداد المحلية، ويستدعي مزيدًا من المرونة في إدارة حركة الشاحنات والمخازن وربطها بمواعيد التفريغ في الموانئ.